


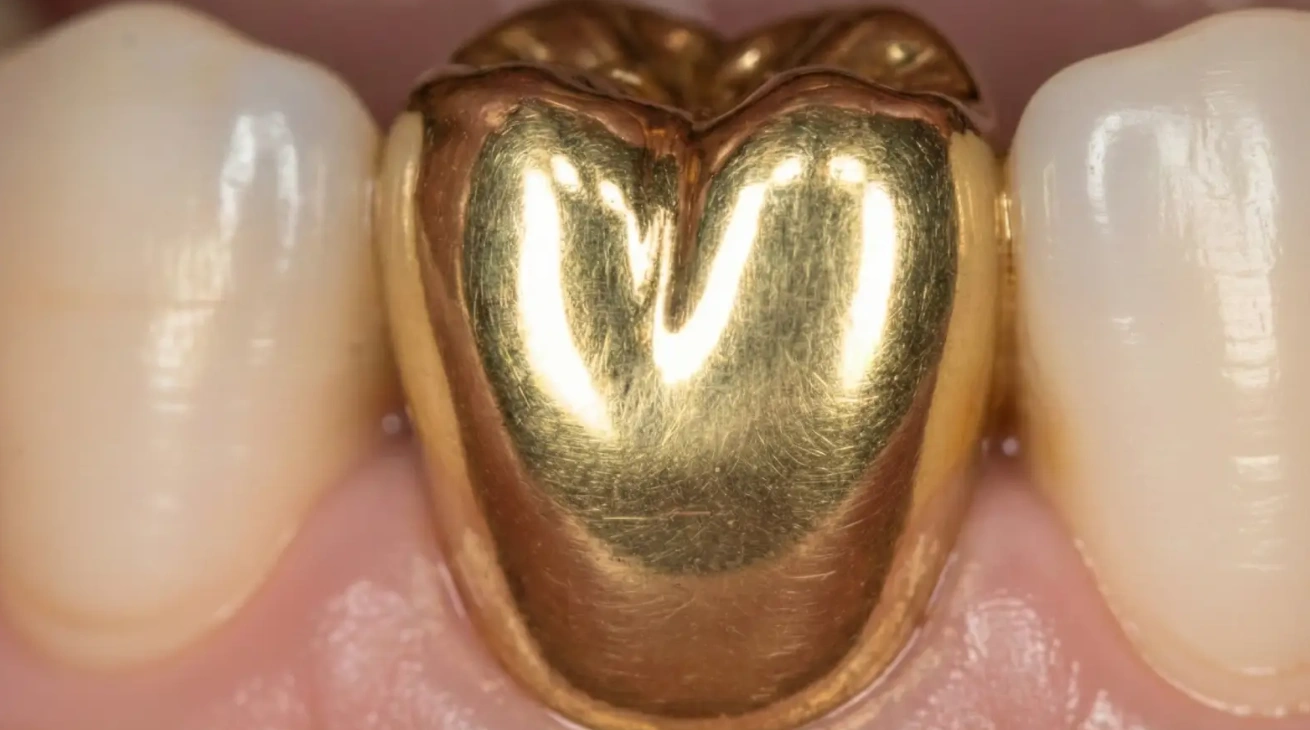
Nemački Savezni finansijski sud odlučio je da novac dobijen prodajom zubnog zlata, nakita i metalnih delova proteza pronađenih posle kremacije predstavlja oporezivi poslovni prihod krematorijuma. Čak ni činjenica da je novac namenjen dobrotvornim i socijalnim projektima ne menja njegov poreski tretman.
Presuda je doneta u postupku protiv jednog nemačkog grada koji upravlja krematorijumom. Metalni ostaci pronađeni nakon kremacije predavani su specijalizovanoj rafineriji, koja je gradu isplaćivala njihovu tržišnu vrednost. Prihod je vođen na posebnom računu, odvojenom od gradskog budžeta, i korišćen za pomoć hospisima, održavanje grobova i sahranjivanje siromašnih građana, navodi se u saopštenju Saveznog finansijskog suda.
Članovi porodice ili osobe odgovorne za sahranu prethodno su mogli da zatraže da se pronađeni predmeti predaju naslednicima. Ukoliko takav zahtev nije podnet, potpisivan je pristanak da grad proda metalne ostatke i novac usmeri u humanitarne svrhe. Grad je zbog toga tvrdio da je reč o svojevrsnim donacijama, a ne o prihodu krematorijuma.
Finansijski sud Baden-Virtemberga prvobitno je prihvatio takvo obrazloženje, ali je Savezni finansijski sud ukinuo tu odluku. Sudije su zaključile da metalni ostaci nastaju neposredno tokom rada krematorijuma, da predstavljaju njegovu poslovnu imovinu i da je grad ugovore sa rafinerijom zaključivao u svoje ime. Zbog toga prihod od njihove prodaje mora biti evidentiran i oporezovan kao svaka druga poslovna zarada.
„Poslovni prihodi obuhvataju sva novčana ili imovinska primanja koja su nastala u vezi sa poslovanjem”, obrazložio je sud u presudi od 14. jula 2026. godine. Poseban račun i kasnija humanitarna namena novca nisu dovoljni da se prihod oslobodi poreza.
Postupak ipak nije potpuno završen. Predmet je vraćen nižem sudu, koji treba da utvrdi da li grad deo uplaćenog novca može naknadno da prikaže kao poreski priznatu donaciju. Presuda, međutim, jasno postavlja pravilo: kada krematorijum proda zlato, nakit ili metalne proteze preostale nakon kremacije, država taj novac najpre smatra poslovnim prihodom – bez obzira na to kome će kasnije biti poklonjen.
Zabranjeno je preuzimanje, kopiranje ili prenošenje teksta, dela teksta ili fotografija sa sajta srpskiugao.rs bez izričitog navođenja izvora i aktivnog linka ka originalnom tekstu na našem sajtu.
Svako kršenje ovog pravila biće smatrano povredom autorskih prava i biće prijavljeno u skladu sa zakonom.


